Hace una década, un hotel wellness significaba un gimnasio decente, un spa con carta de masajes y un desayuno con opción de fruta. Hoy, la palabra engloba cosas tan distintas como un análisis genético antes del check-in, una cacería de trufas con un perro adiestrado o seis noches de pensión completa facturadas como “programa” y no como estadía. El denominador común desapareció junto con la habitación como unidad de venta.
El tamaño del fenómeno ya no admite discusión. El segmento pasó de 563.000 millones de dólares en 2015 a cerca de 900.000 millones en 2024, según el Global Wellness Institute, y las proyecciones más conservadoras lo ubican por encima del billón de dólares hacia 2029.
Chiva-Som International Health Resort. Este hermoso santuario en el golfo de Tailandia, conocido como el “Refugio de la vida”.
El motivo no es solo que más gente viaje por salud. Es que gasta distinto. Un viajero wellness internacional desembolsa en promedio 1.764 dólares por viaje, 41 % más que el turista convencional. En el segmento doméstico, la prima llega a 175 %. Los viajes con motivación de bienestar representan apenas el 7,8 % del total de los viajes turísticos globales, pero concentran el 18,7 % del gasto. La categoría está sobrerrepresentada en valor y no en volumen, que es exactamente lo que explica por qué las cadenas hoteleras están reordenando su inversión hacia ahí.
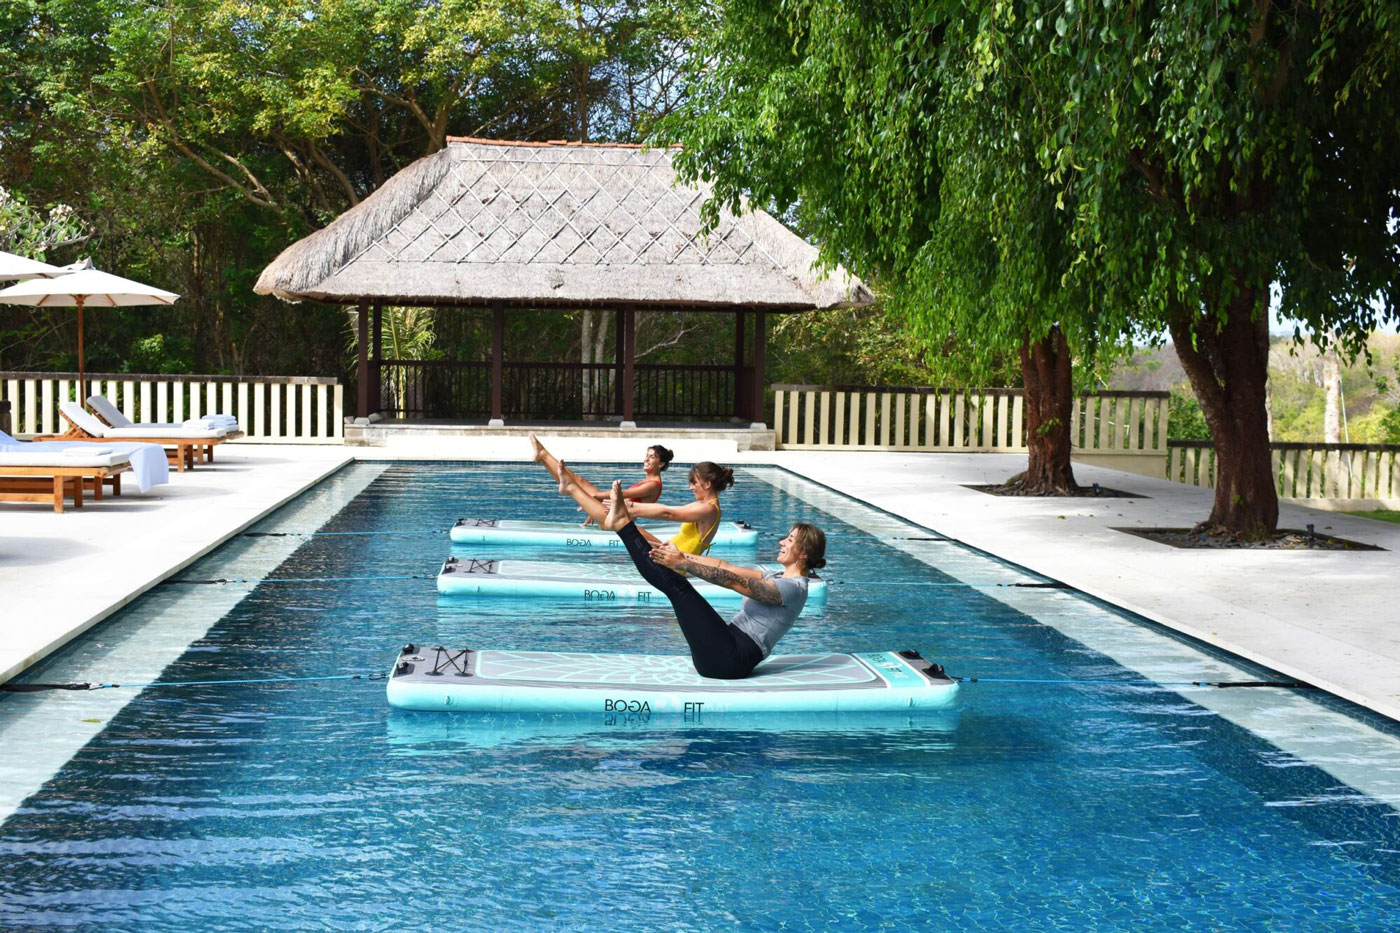
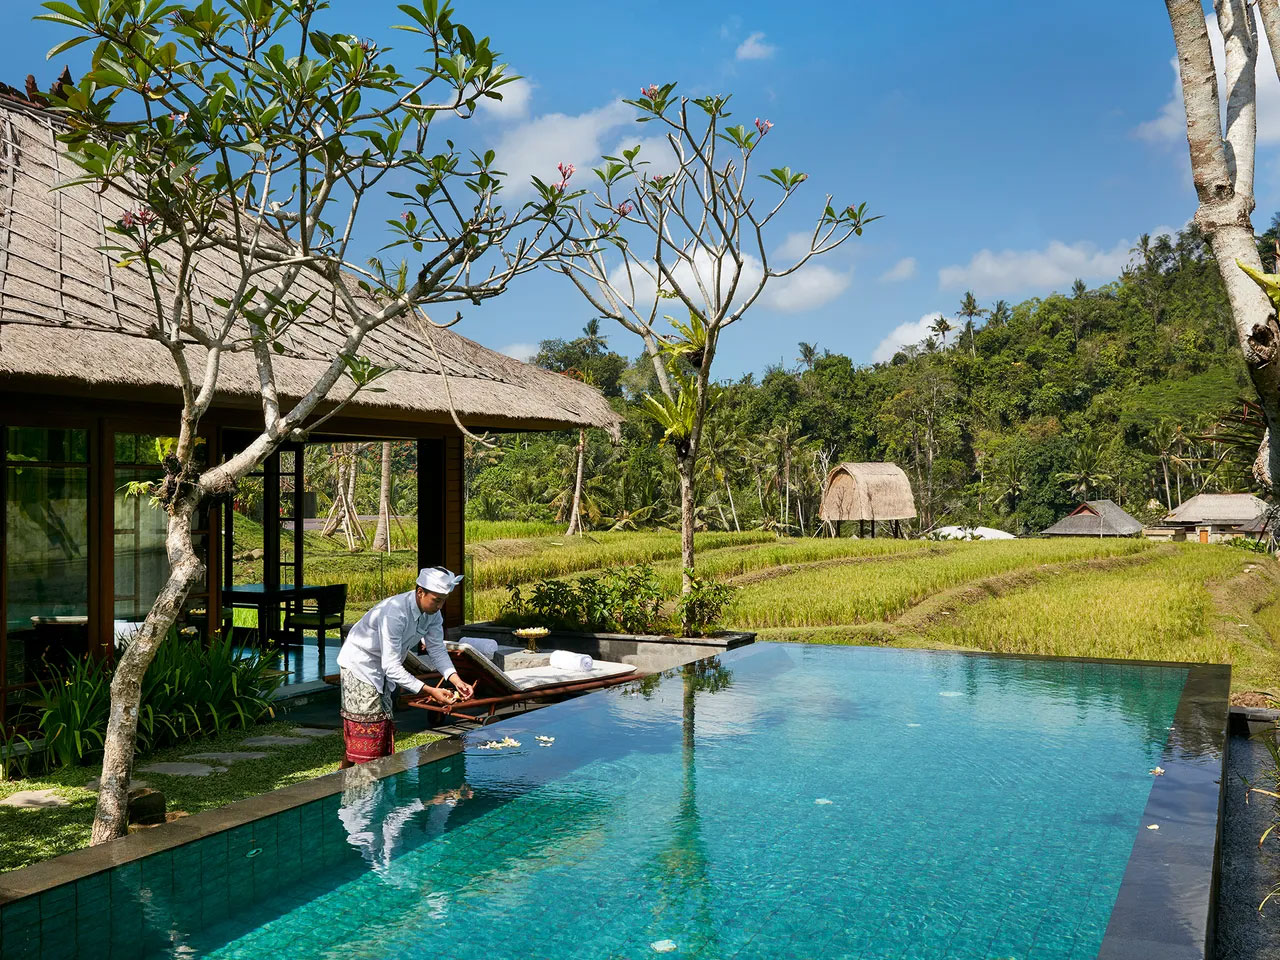
Descubre una nueva vida en REVĪVŌ, un santuario de bienestar sostenible en Nusa Dua, cuyo nombre significa “Volveré a vivir” en latín.
Es también, según McKinsey, uno de los pocos rubros de consumo que resiste una recesión: los propios encuestados dicen que recortarían gasto en ropa o entretenimiento antes que en bienestar. Y el recambio generacional acelera la tendencia en lugar de diluirla. Una encuesta de Simon-Kucher encontró que el 44 % de los viajeros de alto ingreso hizo un viaje wellness en 2025, y el 58 % ya tiene uno planeado para este año. Más que una moda de temporada, es un hábito que se está instalando.
Pero detrás de ese crecimiento agregado hay dos apuestas de negocio que se parecen cada vez menos entre sí. Una vende protocolo: diagnóstico, biomarcador, seguimiento medible, facturado como programa clínico con fecha de inicio y cierre — el modelo de Clinique La Prairie en Suiza o SHA en España. La otra vende regulación emocional: conexión con el oficio local, desconexión digital, acompañamiento terapéutico, sin dispositivo ni dato biométrico de por medio.
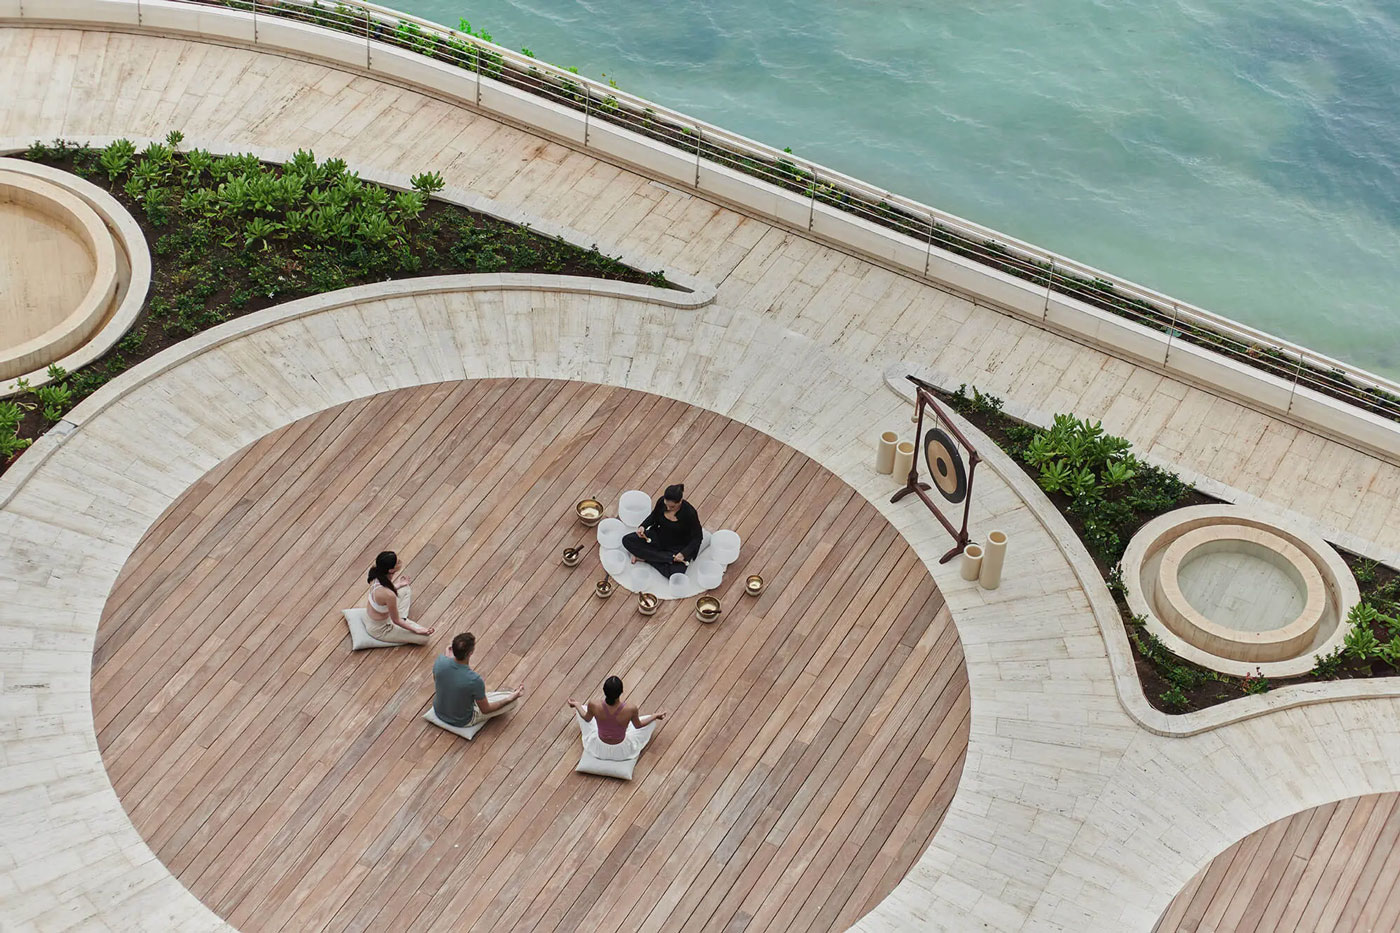
En el apacible entorno de Costa Mujeres, SHA México ofrece un santuario donde convergen el bienestar y el lujo.
Marc Jacheet, presidente de Hyatt para Europa, África y Oriente Medio, lo resumió con una frase que funciona casi como manifiesto de esta segunda apuesta: la cadena no se concibe en el negocio de las transacciones sino en el de las emociones. En Miraval, uno de sus sellos de bienestar, el itinerario incluye un recorrido de superación acompañado por un coach de salud mental. Esta es, sin duda, la tendencia que más está creciendo dentro del sector desde la pandemia, sobre todo entre los viajeros más jóvenes.
Ninguno de los dos modelos está desplazando al otro. Compiten por el mismo cliente de alto poder adquisitivo, con lógicas de producto casi opuestas. Esa bifurcación importa menos que una pregunta anterior: quién está capturando ese crecimiento geográficamente, y por decisión de quién.
La estrategia que construyó un mercado desde cero
En 2022, Medio Oriente y el norte de África representaban apenas el 2 % del mercado global de turismo de bienestar. Ese mismo año, era ya la región de crecimiento más rápido del mundo en la categoría, una paradoja que sólo se explica si se entiende que no fue el mercado el que llegó solo.
Las proyecciones del Global Wellness Institute ubican el crecimiento regional en un rango de 15 % a 17 % anual, casi el doble del promedio global. No hay clima, tradición de spa ni patrimonio termal que explique ese salto. Lo que hay es una decisión de política industrial: los gobiernos del Golfo identificaron el bienestar como intersección estratégica entre turismo y biotecnología, según describe Vivek Madan, socio de Strategy& (PwC) para la región, y construyeron infraestructura alrededor de esa tesis con la misma lógica con la que levantaron sus aeropuertos hub.
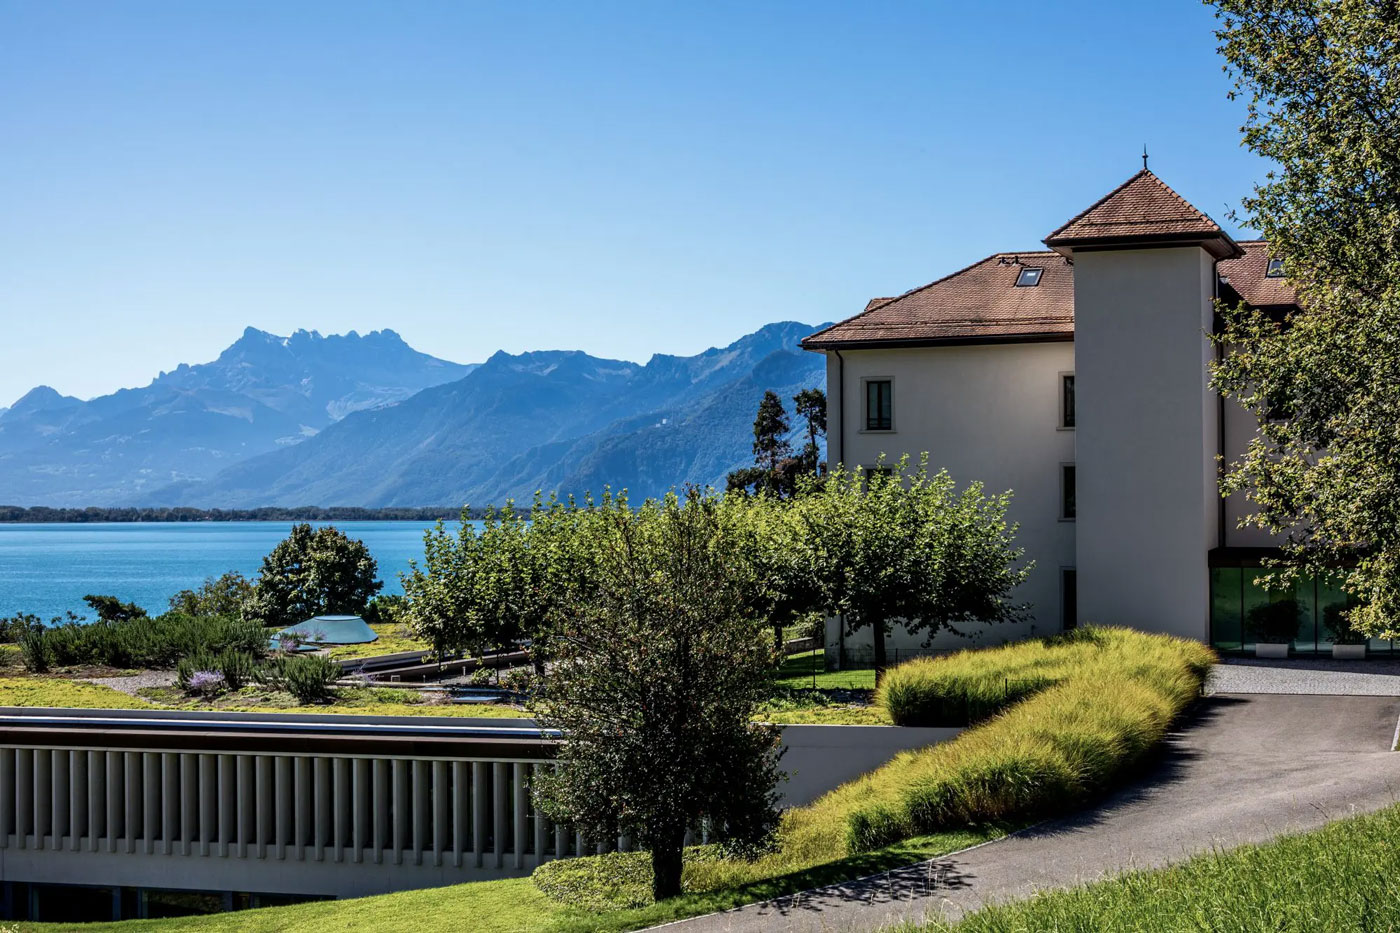
Situada a orillas del lago Lemán, a las afueras de Montreux, la Clínica La Prairie goza de un entorno excepcional entre el lago y la montaña.
Los ejemplos son concretos, no aspiracionales. Dubái inauguró un centro de longevidad operado directamente por Clinique La Prairie —la misma marca clínica suiza que factura programas de hasta 18.700 libras por persona en Europa—, importada como sello de autoridad médica instantánea. SHA Wellness, el operador español, abre en 2026 su propia isla de bienestar en Al Jurf. Ninguno de los dos nació de una tradición local: llegaron como marca licenciada, montada sobre capital estatal.
Ese capital no se movió a ciegas. Arabia Saudita integró el bienestar dentro de sus megaproyectos de desarrollo nacional —NEOM, Diriyah, el Red Sea Project— como componente explícito y no como amenidad hotelera añadida después. Giovanni Beretta, gerente general del Burj Al Arab Jumeirah, sostiene que ninguna región del mundo está creciendo en ingresos de turismo de bienestar más rápido que esta, una afirmación que hace un operador con inventario propio en el mercado que describe, no un consultor externo mirando desde afuera.
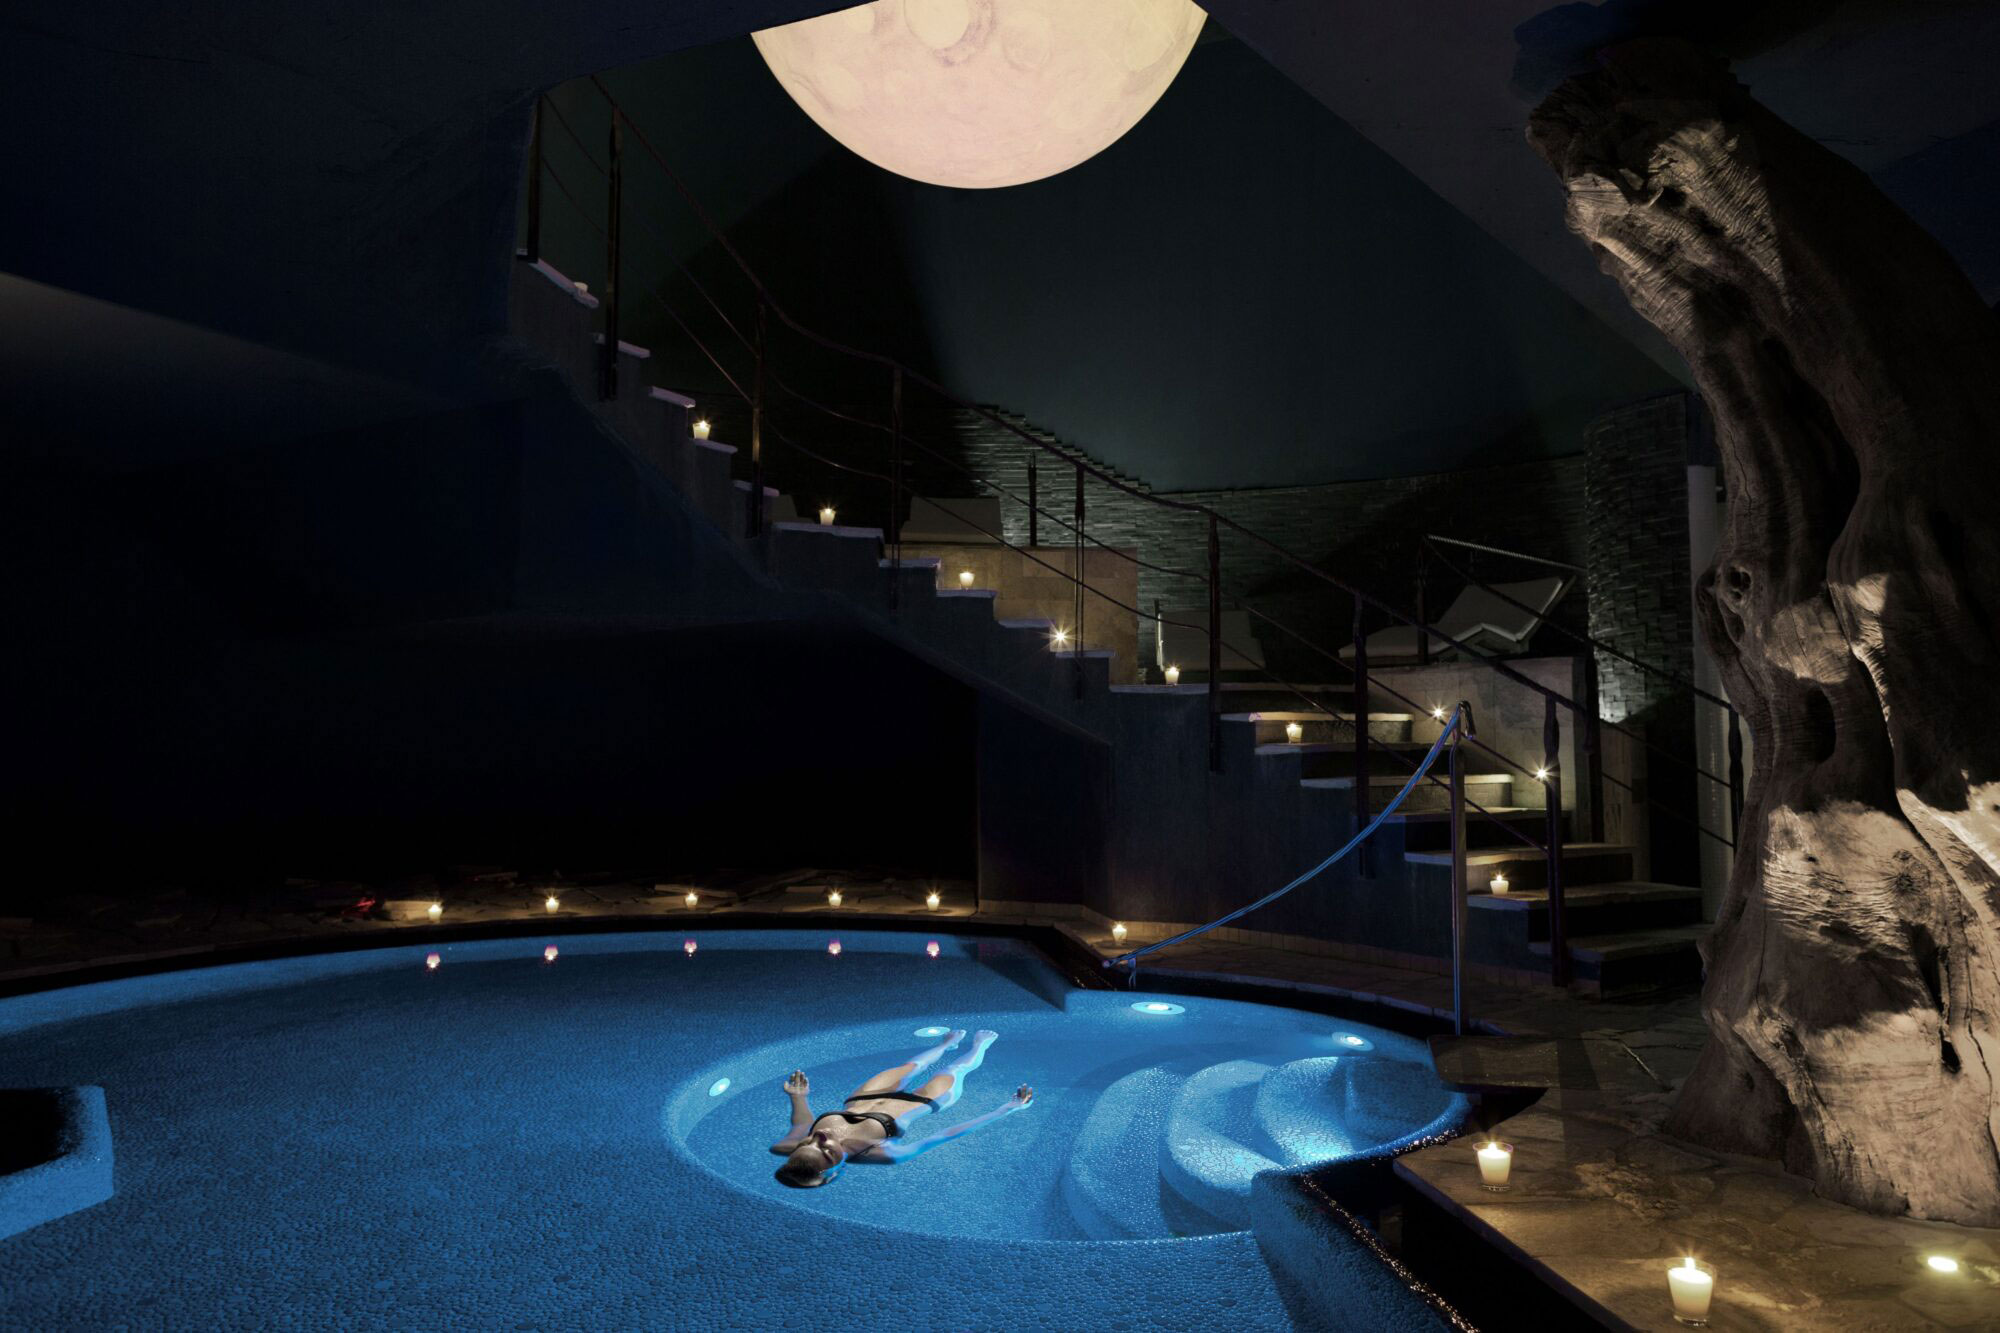
El Lefay Spa fusiona armoniosamente el agua y la naturaleza.
Los números de Emiratos Árabes Unidos por sí solos ilustran la velocidad del proceso: de una economía de bienestar de 34.000 millones de dólares en 2023, el país proyecta un mercado de turismo wellness específico de 12.500 millones de dólares para 2030, con un crecimiento anual compuesto de 11,7 %. Menos de una década separa el punto de partida del punto de llegada.
Lo que este caso demuestra es que el posicionamiento wellness no requiere herencia cultural ni ventaja climática previa, sino decisión de capital, importación de marca con autoridad clínica reconocida, y una narrativa de destino construida a propósito. Eso es, estrictamente, replicable.
El otro lado del mapa
América Latina no parte del mismo punto cero que tenía el Golfo hace una década. La región recibió 112,3 millones de turistas internacionales en 2024, lo que generó 112.200 millones de dólares en ingresos, con un crecimiento de 9 % interanual. Entre 2019 y 2024 atrajo 233 proyectos de inversión extranjera directa en turismo, por 21.830 millones de dólares. El capital ya está llegando y el flujo de visitantes ya existe a una escala que el Golfo no tenía cuando empezó su apuesta.
Pero el 66 % de esa inversión turística mundial sigue concentrada en hotelería genérica, según cifras de ONU Turismo, y no hay en la región un equivalente a la estrategia de importación de marca clínica que sí ejecutó el Golfo. El único indicador wellness-específico medido para América Latina —el mercado de spa, una categoría más angosta que el turismo wellness completo— crece apenas 6 % anual: la mitad del ritmo que registra el mercado global de la categoría más amplia.
La diferencia, entonces, no es de demanda ni de capital disponible. Es de tesis. El Golfo no tenía turistas ni tradición y los construyó decidiendo qué marca importar y dónde instalarla. América Latina ya tiene el tráfico, la inversión hotelera y, en varios de sus destinos, el paisaje natural que ningún desierto puede ofrecer. Lo que todavía no ha decidido es a qué apostar dentro de esa categoría.
Fotos Cortesía