En Panamá, la prudencia financiera tiene un nombre heredado: ahorrar. Guardar una parte de lo que se gana, no tocarla y dormir tranquilo. Para los expertos de Invertis Securities, esa costumbre sigue siendo un buen punto de partida, pero ya no basta.
El argumento tiene tres piezas. El dinero que solo se guarda pierde poder adquisitivo con los años. La gente vive más tiempo que la generación anterior y los sistemas de pensiones están bajo presión en casi todo el mundo, el panameño incluido.
En Estados Unidos, el 62 % de los adultos tiene inversiones en bolsa, directamente, en fondos o en planes de retiro, según Gallup. En Panamá, una cuenta de inversión sigue siendo poco habitual, incluso en hogares con buena capacidad de ahorro. Sostenida durante décadas, esa diferencia se convierte en una brecha de patrimonio entre países. En Invertis la consideran uno de los grandes retos pendientes del país.
La paradoja es que quien decide empezar hoy lo hace en el mercado más comentado de la historia. El ánimo inversor hoy se sigue en tiempo real en X, TikTok, YouTube o Instagram. El costo es que el inversor novato llega con menos referencias propias para poder separar una señal de un rumor.
Un análisis publicado por elEconomista, que cruza mensajes en redes con operaciones de inversores minoristas, muestra que el ánimo digital se traduce en órdenes reales: cuando el sentimiento mejora, las ventas de los minoristas crecen relativamente más que sus compras.
Las jornadas que más rinden en la bolsa suelen esconderse dentro de las peores rachas, justo cuando el pánico invita a vender y muchos inversores deciden salir.
En inversión, la prisa rara vez es buena consejera, advierten los especialistas de la firma. Su experiencia con clientes apunta en la misma dirección: es frecuente ver a inversores sensatos deshacer en una semana lo que construyeron con paciencia durante años. Casi nunca ocurre por falta de información, sino por exceso de emoción.
Un siglo de datos respalda esa cautela. Entre 1928 y 2023, el S&P 500 cerró en positivo en el 59 % de los meses y en el 88 % de los periodos de diez años. Según Crestmont Research, los 105 periodos de 20 años que concluyeron entre 1919 y 2023 terminaron todos con rendimiento total positivo, incluidos los que arrancaron justo antes del crac de 1929.
El costo de salir del mercado es igual de elocuente. Diez mil dólares invertidos en un fondo del S&P 500 en octubre de 2006 valían unos 82.300 dólares veinte años después, con dividendos reinvertidos. Quien se hubiera perdido solo los diez mejores días de ese periodo habría terminado con unos 35.700 dólares, menos de la mitad. Según J.P. Morgan Asset Management, siete de esos diez mejores días llegaron a menos de dos semanas de alguno de los diez peores. Las jornadas que más rinden suelen esconderse dentro de las peores rachas, justo cuando el pánico invita a vender.
Para los asesores de Invertis, la disciplina que exige ese escenario se construye antes de la tormenta. La receta empieza por un plan escrito que defina para qué se invierte, en qué plazo y cuánta volatilidad se tolera, y sigue con una pregunta frente a cualquier contenido visto en redes: quién lo dice, qué sabe y qué gana con decirlo. Incluye dejar pasar 48 horas antes de cualquier decisión de largo plazo y apoyarse en un asesor regulado. Su papel es ajustar el plan cuando cambia la vida del cliente, y no cuando cambia el titular del día.
La brecha dentro de la brecha
Si la inversión es poco habitual en Panamá, entre las mujeres lo es todavía menos. Según datos recogidos por el PNUD, el 49 % de las panameñas no tiene ningún producto de crédito frente al 35 % de los hombres, y solo el 38 % alcanza un nivel avanzado de inclusión financiera. En inversión, la distancia es aún más marcada: pocas mujeres tienen una cuenta a su nombre.
La explicación no pasa por la capacidad. Un estudio clásico de los economistas Brad Barber y Terrance Odean encontró que los hombres operan con bastante más frecuencia que las mujeres y que ese exceso de actividad les resta rentabilidad. Las mujeres tienden a mover menos su cartera y a sostener sus posiciones con más paciencia, las mismas virtudes que el mercado premia en el largo plazo. Lo que suele faltar, según los expertos de Invertis, es acceso, información y un entorno de confianza para dar el primer paso.
En Estados Unidos, el 62 % de los adultos tiene inversiones en bolsa. En Panamá, una cuenta de inversión sigue siendo poco habitual, incluso en hogares que ahorran.
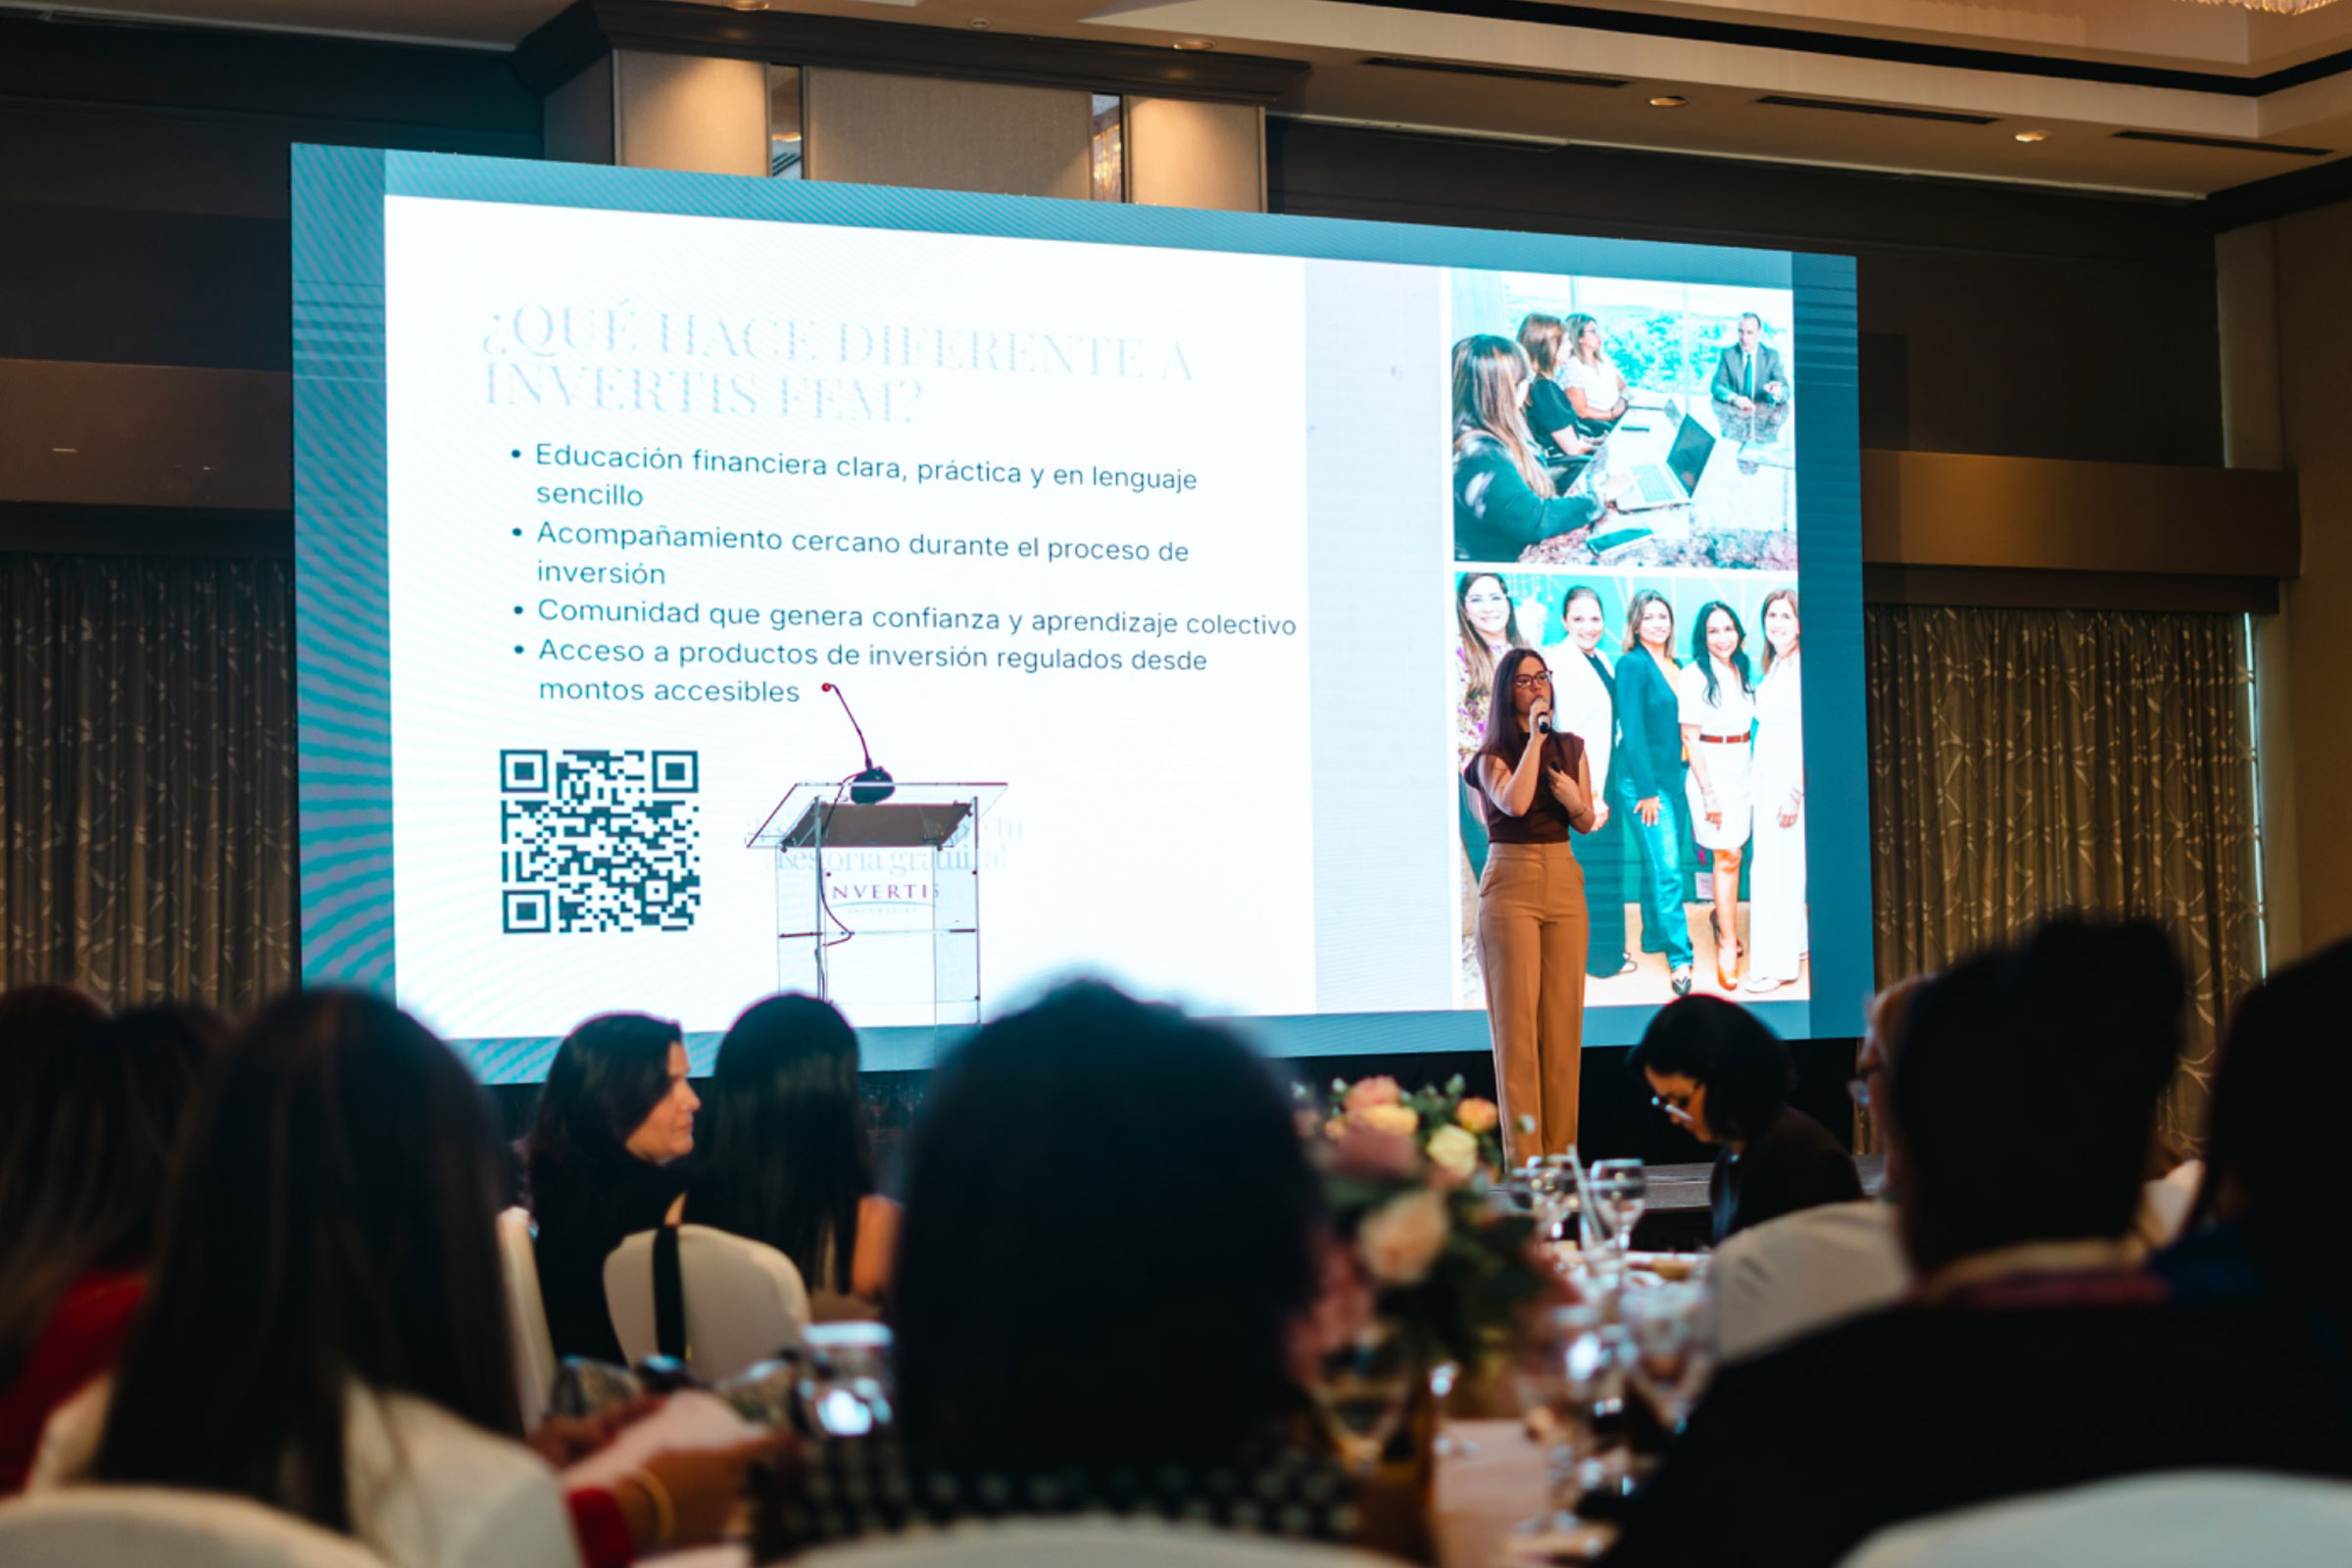
Con ese diagnóstico nació Invertis FEM, el programa de formación y acompañamiento financiero que la firma dirige a mujeres. Su punto de partida desmiente un prejuicio extendido: las mujeres sí quieren invertir. Lo que a menudo no encuentran es información clara ni a alguien que las acompañe en el proceso.
El programa trabaja en varios planos. Explica cómo funcionan las inversiones sin tecnicismos innecesarios, ayuda a definir una meta acorde con la etapa de vida de cada participante y facilita abrir una cuenta propia desde montos accesibles. A eso se suma la Comunidad FEM, que reúne a quienes ya dieron el paso o están por darlo. La iniciativa también llega a las empresas, con charlas para sus colaboradoras pensadas para reducir el estrés financiero dentro de los equipos y alinear los programas de bienestar con criterios ESG.
Detrás está una tesis de la firma: una mujer que invierte fortalece su independencia, la de su familia y, en última instancia, la economía del país.
Panamá tiene una generación con capacidad de ahorro y una cultura financiera que todavía no da el siguiente paso. El desafío que plantean desde Invertis combina tres frentes: pasar de ahorrar a invertir, hacerlo con un plan que resista el ruido y lograr que hombres y mujeres lo hagan por igual. En un mercado que se comenta minuto a minuto, la ventaja sigue estando del lado de quien empieza con calma y se queda el tiempo suficiente.
Fotos Cortesía