Planificamos la casa, el colegio de los hijos, el próximo viaje. Rara vez dedicamos la misma anticipación a pensar cómo queremos vivir cuando dejemos de trabajar. Para Ricardo Pérez, gerente general de ProCrecer, la razón es la distancia: el retiro se siente lejano, las metas inmediatas ganan la discusión y la decisión se aplaza para más adelante. Su respuesta invierte la lógica. En el ahorro para la jubilación lo decisivo es cuánto tiempo se le da a ese dinero para crecer, más que cuánto se puede apartar hoy.
Ese tiempo, además, se ha alargado. La esperanza de vida extiende la etapa de retiro a veinte, treinta o más años, y la manera de llegar a ella también cambió. “Uno llega hoy a los 65 años lleno de energía, lleno de vitalidad, con ganas de seguir trabajando”, asegura. Lo observa en sus clientes y en su entorno: personas de sesenta y tantos que eligen seguir activas.
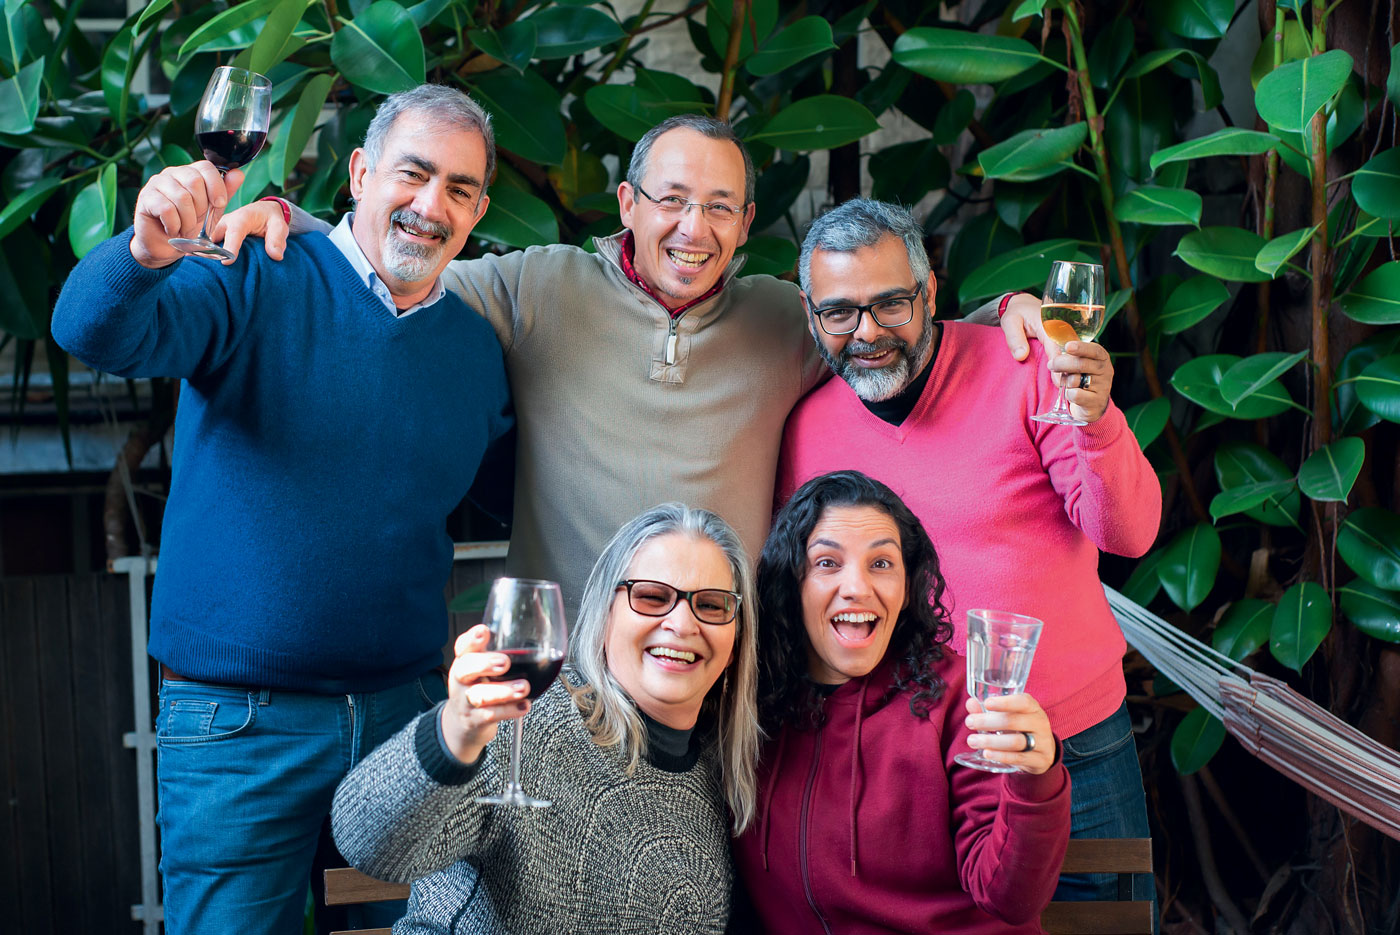
Esa realidad cambia el papel del fondo de pensiones. Cumplidos los períodos de espera que establece la ley, el ahorrador decide cuándo activarlo: puede seguir aportando todo el tiempo que quiera o empezar a utilizarlo cuando lo prefiera. El fondo funciona entonces como complemento de una vida que sigue en movimiento. Pérez valora el sistema público, “como país es muy importante tenerlo”, pero insiste en la responsabilidad individual: “La manera de estar nosotros bien es cuidarnos a nosotros mismos”.
ProCrecer nació de esa convicción. Banco Aliado, Metrobank y Unibank unieron sus fortalezas para crear una alternativa especializada en fondos de pensiones y cesantía, con respaldo institucional y una experiencia pensada para ser sencilla. Pérez llegó a la gerencia general tras 27 años de trayectoria en bancos, puestos de bolsa, aseguradoras y fondos de inversión, para liderar una nueva etapa de la compañía. Esa solidez tiene un sentido práctico: permite sostener con calma una estrategia cuyo horizonte se mide en décadas.
El primer obstáculo, sin embargo, suele ser cotidiano. El gerente general lo describe sin reproches: “Uno puede tener la mejor intención. Este mes no lo puse, el que viene se me olvidó, el siguiente sí lo hice”. Por eso defiende la contribución automática, que convierte la voluntad en estructura. El ahorro para el retiro se trata como cualquier otro compromiso mensual: se separa primero, sin esperar a ver qué sobra al final del mes y se incrementa a medida que crecen los ingresos.
La otra ventaja es la distancia entre el dinero y la tentación. “El dinero que tenemos muy a la mano es muy fácil que nos lo gastemos”. La liquidez atiende lo inmediato, las inversiones persiguen metas de mediano plazo y el fondo tiene un propósito definido que ayuda a mantener la disciplina.
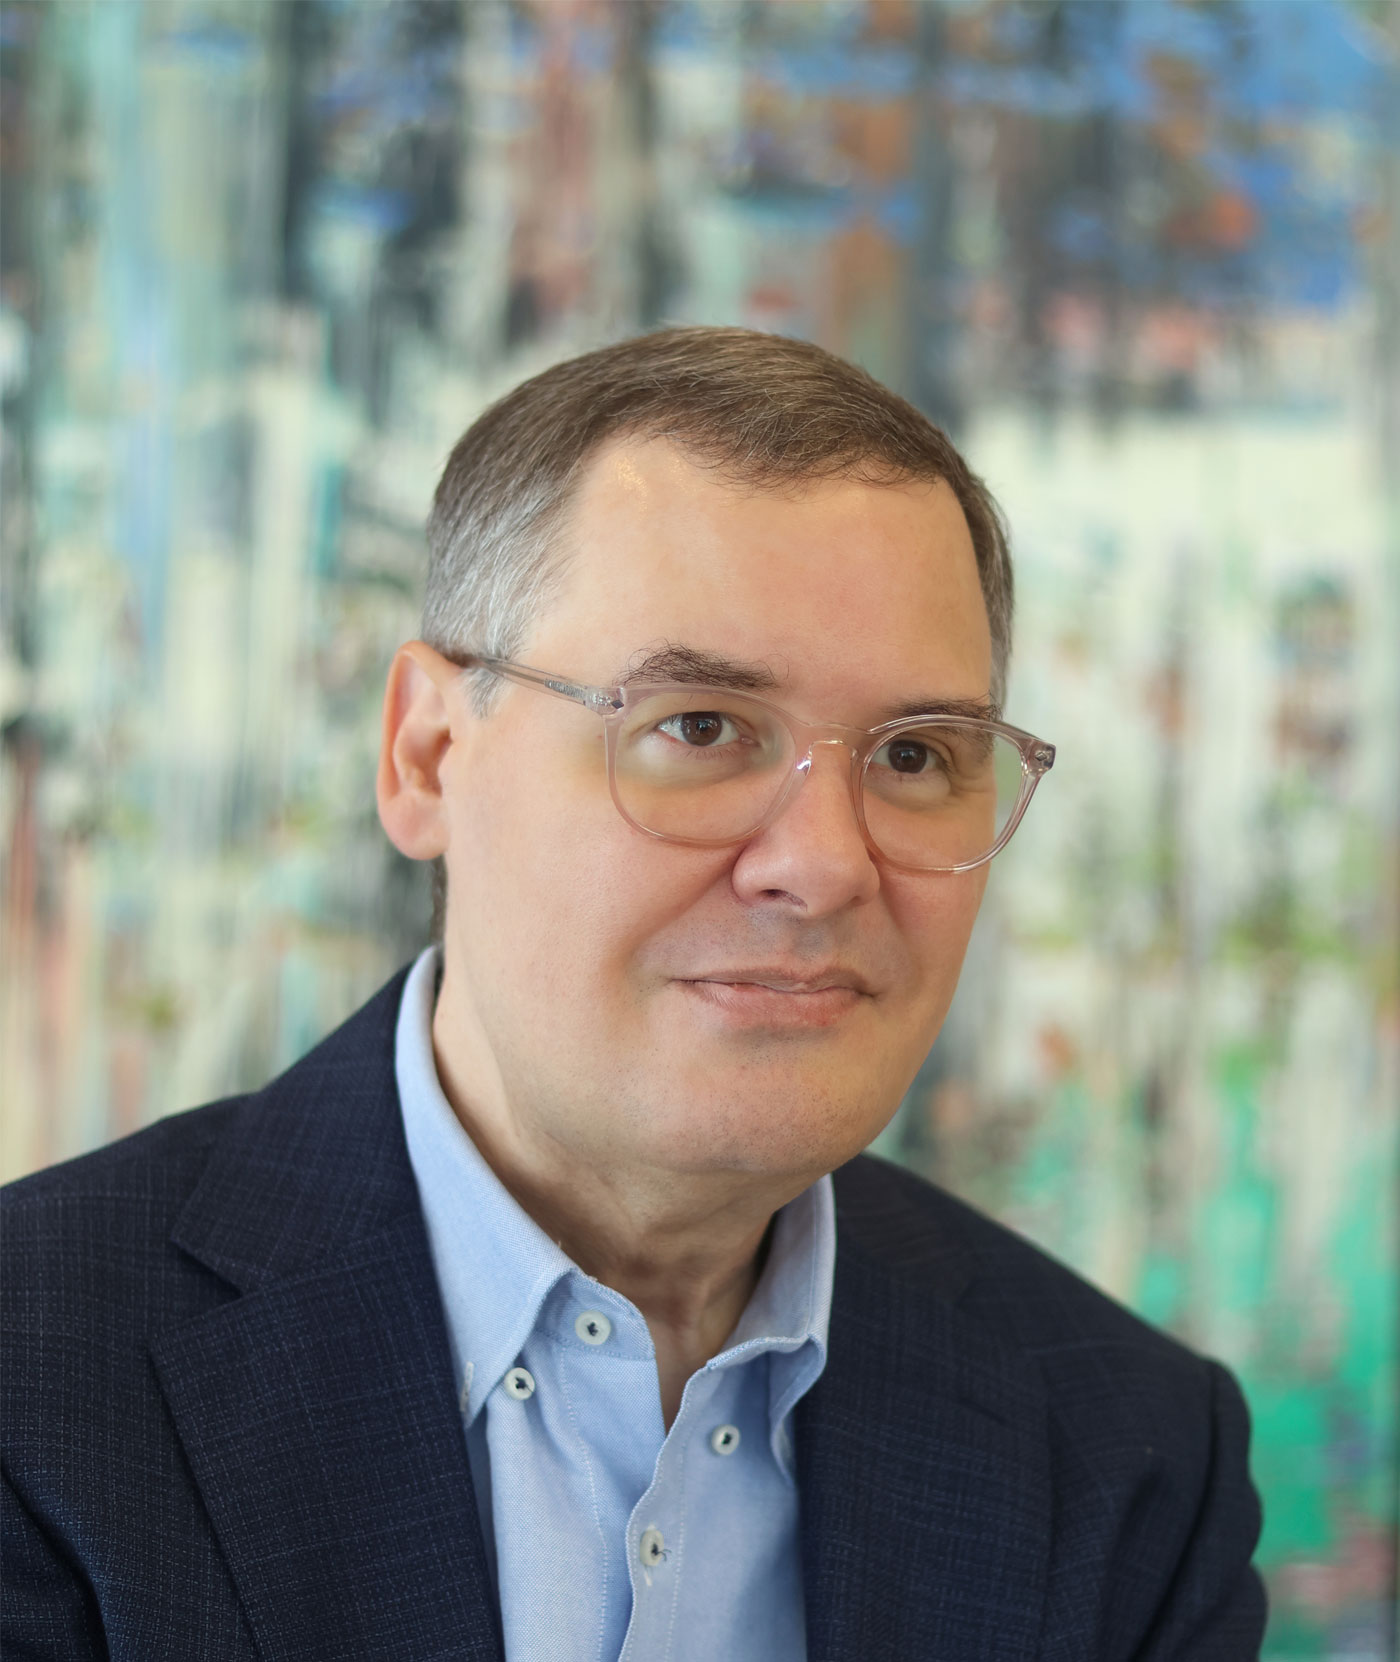
Crecer es el plan. Lo que deseamos para nuestros clientes es que crezcan sus ahorros, que el día de mañana su fondo de jubilación sea más grande”. Ricardo Pérez, gerente general de ProCrecer
¿Cuánto ahorrar? No existe una cifra única; depende de la edad, los ingresos y el estilo de vida que cada uno quiere sostener. Aún así, Pérez ofrece una referencia: las recomendaciones globales sugieren destinar al ahorro al menos el 10 % del ingreso y preferiblemente el 15 %. Con un salario de 1.000 dólares, eso equivale a entre 100 y 150 dólares mensuales. Si se tiene un solo instrumento, sugiere que sea el fondo de pensiones.
La puerta de entrada es deliberadamente baja. El aporte mínimo en ProCrecer es de 20 dólares al mes. “Eso es básicamente una ida a un café o un almuerzo fuera de la casa en una quincena”, sostiene, aunque aclara que la cifra ideal es mayor y depende del ingreso de cada persona. “No porque sea un buen negocio para nosotros; es porque es el mejor negocio para la persona que está ahorrando”.
Paciencia con método
ProCrecer ofrece tres fondos, Seguro, Balanceado y Max, que se combinan según la edad, el horizonte y el perfil de cada cliente, definido a partir de un cuestionario disponible en línea o con asesoría personal. Para alguien de 25 años, recomienda una mayor participación en crecimiento; para alguien de 60, una posición más moderada y estable. Esa convicción inspira la campaña “Crecer es el plan”: en horizontes largos, el crecimiento merece un lugar relevante.
“No tenemos bola de cristal que predice lo que sucederá, entonces diversificación y disciplina son la mejor manera” —aclara—. Dicen que la historia no se repite, pero sí rima”. Recuerda las décadas en que ExxonMobil, General Electric o IBM parecían apuestas seguras: “Esas empresas siguen existiendo, siguen siendo importantes, pero ya no es ahí donde está el retorno”. Por eso ProCrecer Max combina un núcleo diversificado, con índices como el S&P 500 y mercados desarrollados y emergentes, con posiciones más pequeñas en inteligencia artificial, infraestructura digital y activos digitales, dentro de parámetros definidos.
La conversación también alcanza a las empresas. ProCrecer administra fondos de cesantía y planes para colaboradores, una manera de incorporar el bienestar financiero a la propuesta de valor y de fortalecer el vínculo de largo plazo con sus equipos.
El mejor día para empezar fue ayer; pero el segundo día mejor es hoy. Empezar antes permite ahorrar más y aprovechar mejor los años; empezar después sigue siendo válido. Su invitación es sencilla: “Que lo pruebes, que pongas un ahorro mensual y te des cuenta de que es muy conveniente”. Crecer, al final, es el plan.
Una vida más larga
Panamá vive más.
La esperanza de vida en el país alcanza los 80 años en 2025, según el IX Informe de Calidad de Vida de la Cámara de Comercio, Industrias y Agricultura de Panamá, una cifra que lo ubica entre los países más longevos de América Latina.
El dato que más importa para planificar el retiro, sin embargo, se mide más tarde. De acuerdo con proyecciones de las Naciones Unidas, quien cumple 60 años en Panamá puede esperar vivir, en promedio, otros 25 años. La vejez ya dura más que la niñez y la adolescencia juntas.
El país, además, envejece con rapidez. Las personas de 60 años o más pasaron del 7 % de la población en 1980 al 14 % en 2023, y podrían representar el 24 % en 2050, según el mismo informe.
La tendencia se repite en el mundo. La OCDE proyecta que la edad promedio de retiro en sus países miembros subirá a cerca de 66 años para quienes hoy comienzan su carrera, mientras la esperanza de vida de los hombres a los 65 aumentará de 18,5 a 22,7 años.
Planificar el retiro hoy significa prepararse para financiar dos décadas o más de una vida que, para muchos, seguirá siendo activa.
Fotos cortesía